Bij het verduurzamen van uw woning heeft de Belastingdienst in 2026 een beperkte maar concrete rol: de kosten van isolatie, een warmtepomp of zonnepanelen zijn voor particulieren niet aftrekbaar in box 1, maar het 0%-btw-tarief op zonnepanelen en de belastingvrije ISDE-subsidie leveren per saldo wél duizenden euro’s voordeel op.
Korte samenvatting
- Verduurzamingskosten zijn voor particulieren in box 1 niet aftrekbaar als onderhoudskosten; de Belastingdienst ziet ze als kwaliteitsverbetering.
- Zonnepanelen vallen onder het 0%-btw-tarief (sinds 1 april 2023); warmtepompen en isolatie blijven op 21% btw.
- ISDE-subsidie is voor particulieren volledig vrijgesteld van inkomstenbelasting en hoeft niet opgegeven te worden in de aangifte.
- Een labelsprong van D naar A verhoogt de WOZ-waarde met 5–10%, wat het eigenwoningforfait licht verhoogt maar ruimschoots gecompenseerd wordt door energiebesparing.
Zijn verduurzamingskosten aftrekbaar bij de Belastingdienst?
Het grootste misverstand dat bij verduurzaming leeft: “ik kan mijn dakisolatie of warmtepomp aftrekken van de belasting.” Voor particulieren die hun eigen woning bewonen, klopt dat niet. De Belastingdienst hanteert een helder onderscheid: gewoon onderhoud dat een woning in de oorspronkelijke staat houdt is bij verhuur aftrekbaar, maar verduurzaming is een kwaliteitsverbetering. Dakisolatie waar eerder géén isolatie zat, een warmtepomp als vervanger van een cv-ketel, of zonnepanelen: dit zijn investeringen, geen onderhoud.
Voor de eigen woning in bewoning geldt bovendien dat onderhoudskosten überhaupt niet aftrekbaar zijn. Die aftrekpost bestaat in box 1 voor eigen bewoning niet. Subsidies en lagere energierekeningen zijn uw rendement, en dat is in de praktijk een aanzienlijk rendement. Realistisch gerekend ligt het gecombineerde jaarlijkse rendement van verduurzamingsmaatregelen in 2026 op 6–12%, afhankelijk van de maatregel en regio.
Wilt u weten welke maatregelen het meeste opleveren? Lees dan wat er allemaal onder verduurzamen valt en welke maatregelen de hoogste besparing geven.
Samengevat: verduurzamingsuitgaven zijn voor particuliere eigenaar-bewoners niet fiscaal aftrekbaar in box 1.
Verduurzamen woning belastingdienst: het 0%-btw-tarief voor zonnepanelen
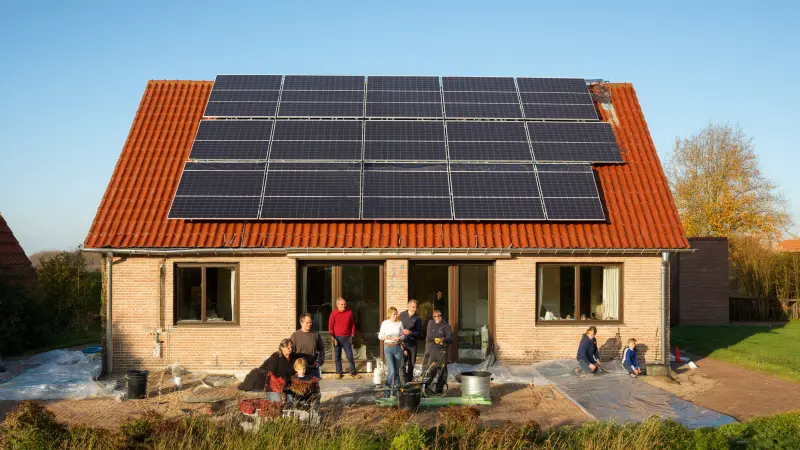
Hier geldt wél een concreet voordeel van de Belastingdienst. Sinds 1 april 2023 rekent een erkende installateur bij levering én installatie van zonnepanelen op of nabij een woning 0% btw in rekening aan een particulier. Deze maatregel is vastgesteld door de Belastingdienst en geldt onverminderd in 2026.
Ter illustratie: een particulier in Gelderland die begin 2026 zonnepanelen en dakisolatie combineerde, bespaarde €900–€1.200 btw op de zonnepanelen. Over de dakisolatie betaalde hij gewoon 21% btw. Datzelfde tarief geldt voor warmtepompen, isolatiematerialen en zonneboilers. Het 0%-tarief is dus uitsluitend voor de zonnepanelen, mits de installateur dit toepast op een particuliere order.
Een veelgehoorde misvatting is dat het 0%-tarief ook voor een warmtepomp geldt. Dat klopt niet. Voor warmtepompen en isolatie vraagt u ISDE-subsidie aan via Rijksdienst voor Ondernemend Nederland (RVO), waardoor het netto-investeringsbedrag daalt. Die subsidie staat volledig los van de Belastingdienst.
Hoe verwerkt u ISDE-subsidie in de belastingaangifte?
ISDE-subsidie voor een warmtepomp, zonneboiler, isolatiemaatregel of aansluiting op een warmtenet is voor particulieren volledig vrijgesteld van inkomstenbelasting. U geeft het niet op als inkomen. De Belastingdienst beschouwt het als een gerichte vrijstelling op grond van de Wet inkomstenbelasting 2001.
U hoeft de ontvangen subsidie niet als belastbaar voordeel te melden. Er is ook geen verplichte aftrek van de kostenbasis in box 1, omdat die kosten voor een particulier toch al niet aftrekbaar zijn. Het enige dat u moet doen: bewaar de RVO-beschikking zorgvuldig, minimaal zeven jaar. Dat is zowel nuttig bij een eventuele controle als waardevol als woningdossier bij latere verkoop.
Meer weten over de hoogte en voorwaarden van de ISDE? Bekijk dan het overzicht in ons artikel over hoeveel subsidie u kunt ontvangen bij verduurzaming in 2026.
Samengevat: ISDE-subsidie is voor particulieren volledig belastingvrij en hoeft niet in de aangifte te worden vermeld.
Wat betekent een hogere WOZ-waarde voor uw eigenwoningforfait?
Verduurzaming verhoogt doorgaans de marktwaarde van uw woning. Onderzoek van Planbureau voor de Leefomgeving (PBL) en CBS Statline laat consistent zien dat een labelsprong van D naar A de marktwaarde met 5–10% verhoogt, afhankelijk van regio. Gemeenten verwerken dit doorgaans met één tot drie jaar vertraging in de WOZ-beschikking.
Een hogere WOZ-waarde werkt direct door in het eigenwoningforfait. In 2026 gelden de volgende percentages:
| WOZ-waarde | Forfaitpercentage 2026 |
|---|---|
| Tot €75.000 | 0,20% |
| €75.000 tot €1.330.000 | 0,35% |
| Boven €1.330.000 (meerdere) | 2,35% |
Concreet: een woning in Zuid-Holland met een WOZ-waarde van €500.000 die na verduurzaming op €545.000 uitkomt, betaalt jaarlijks €157 meer eigenwoningforfait. Dat klinkt als een nadeel, maar weeg het af tegen de energiebesparing: die wint bijna altijd ruimschoots. Bij een woning die van label D naar A gaat, loopt de jaarlijkse energiebesparing doorgaans in de honderden tot meer dan duizend euro.
Samengevat: een hogere WOZ door verduurzaming verhoogt het eigenwoningforfait licht, maar de energiebesparing overtreft dit verschil structureel.
Verduurzamen woning belastingdienst: rente op energiehypotheek of gebouwgebonden financiering
Wie verduurzaming financiert via een lening, stuit op een fiscaal onderscheid dat veel eigenaren verrast. Hypotheekrenteaftrek geldt uitsluitend voor leningen die worden aangewend voor verwerving, verbetering of onderhoud van de eigen woning én die zijn ingeschreven via een hypotheekrecht. Een energiehypotheek die de bank als eigenwoningschuld registreert en die aantoonbaar voor verduurzaming wordt gebruikt, is in beginsel aftrekbaar in box 1.
Een gebouwgebonden financiering, zoals het product van het Nationaal Warmtefonds, is echter formeel een persoonlijke lening zonder hypotheekrecht. Dit kwalificeert als consumptief krediet. De rente daarop is niet aftrekbaar. In 2026 liggen rentes op gebouwgebonden financiering tussen de 3 en 6%, afhankelijk van de looptijd. Het verschil in belastingvoordeel over 10 jaar kan €1.500–€4.000 bedragen bij een lening van €25.000. Vraag uw hypotheekadviseur voorafgaand aan afsluiting om een schriftelijke kwalificatie van de lening.
Een renteloze SVn-lening (Stimuleringsfonds Volkshuisvesting) of een directe gemeentelijke duurzaamheidslening levert fiscaal géén complicaties op: het rentevoordeel wordt door de Belastingdienst niet als belastbaar inkomen aangemerkt. U hoeft geen fictieve rente op te geven. Wel levert een renteloze lening ook geen renteaftrek op, want u betaalt immers geen rente. Eigenaren in gemeenten als Utrecht en Groningen kiezen bewust voor SVn-leningen op 0,5–1,5% als aanvulling op ISDE, zonder fiscale complicaties. Meer over renteloze leningen leest u in onze gids over renteloze leningen voor verduurzaming.
Samengevat: rente op een energiehypotheek met hypotheekrecht is aftrekbaar; rente op een gebouwgebonden financiering of persoonlijke lening is dat niet.
Wat zijn de fiscale regels voor zzp’ers die hun woning verduurzamen?
Voor zzp’ers en ondernemers met een erkende werkruimte in de woning gelden andere regels. De lat ligt hoog: de werkruimte moet een eigen ingang hebben, eigen sanitair, én voor minimaal 70% zakelijk worden gebruikt. Voldoet u hieraan, dan kunt u een evenredig deel van verduurzamingskosten als zakelijke kosten opvoeren en btw terugvragen als voorbelasting.
Stel dat 20% van uw woning kwalificerende werkruimte is en dakisolatie kost €8.000 excl. btw: dan is €1.600 zakelijk aftrekbaar. Bovendien kunt u als ondernemer de Energie-investeringsaftrek (EIA) claimen voor kwalificerende maatregelen. In 2026 bedraagt die 40% van het zakelijke investeringsbedrag, waarmee een substantieel deel van de investering fiscaal rendabel wordt gemaakt. De Belastingdienst eist hiervoor een plattegrond met meting, een urenregistratie en aantoonbaar zakelijk gebruik. Ontbreekt sluitende documentatie, dan wordt de aftrek vrijwel altijd gecorrigeerd.
Een zzp’er kan ook het 0%-btw-tarief op zonnepanelen claimen, maar let op: als de installatie zakelijk is verwerkt, gelden andere regels dan bij een particuliere order. Laat de installateur vooraf bevestigen hoe de factuur wordt opgemaakt.
Saldering en zonnepanelen: hoe kijkt de Belastingdienst hiernaar in 2026?
Tot en met 31 december 2026 saldeert u als particuliere zonnepaneeleigenaar nog 100% van teruggeleverde stroom. De salderingsregeling stopt volledig op 1 januari 2027; er is geen stapsgewijze afbouw. De Belastingdienst beschouwt het salderingsvoordeel niet als belastbaar inkomen voor particulieren. U bespaart op uw energierekening, maar dat is geen inkomen.
Ook de terugleververgoeding die u na 2027 van uw energieleverancier ontvangt, is voor particulieren onbelast: het blijft ruim onder de drempel voor resultaat uit overige werkzaamheden. Dynamische contracten geven hogere terugleververgoedingen op piekuren, maar fiscaal maakt dit geen verschil voor particulieren. Lees meer over de gevolgen van het aflopen van de saldering in ons artikel over de impact van het afbouwen van de saldering op uw zonnepanelen.
Samengevat: het salderingsvoordeel en de terugleververgoeding zijn voor particulieren belastingvrij, ook na de overgang naar het nieuwe stelsel per 2027.
Onze analyse: wat levert verduurzamen fiscaal en financieel écht op?
Onze analyse: wie uitsluitend kijkt naar wat de Belastingdienst teruggeeft, mist het bredere plaatje. Neem een eigenaar met een woning van €350.000 die in 2026 zonnepanelen (€8.000 incl. installatie) en dakisolatie (€5.000) laat plaatsen. Op de zonnepanelen bespaart hij €1.050 btw dankzij het 0%-tarief. Over de isolatie betaalt hij €1.050 btw (21% over €5.000). Voor de isolatie vraagt hij ISDE-subsidie aan, waarvan de hoogte afhangt van het type maatregel en oppervlak; zie de actuele bedragen op rvo.nl. De labelsprong die hij realiseert (van D naar C of hoger) verhoogt zijn WOZ-waarde na twee jaar met naar schatting €17.500 (5% van €350.000), wat het jaarlijkse eigenwoningforfait met circa €61 verhoogt. Zijn jaarlijkse energiebesparing bedraagt realistisch €800–€1.400. Per saldo wint de energiebesparing in vrijwel elk scenario, zeker gecombineerd met het btw-voordeel en de ISDE-subsidie. Het “belastingnadeel” van een hogere WOZ is verwaarloosbaar ten opzichte van het totaalplaatje.
Verduurzamen woning belastingdienst: de meest gemaakte fouten
Uit de praktijk komen een aantal fouten steeds terug. Ondernemers die ISDE-subsidie ontvangen, vergeten die soms niet van de fiscale kostenbasis af te trekken bij investeringsaftrek. Dat is een correctie die de Belastingdienst bij controle altijd doorvoert. Zzp’ers claimen soms het 0%-btw-tarief terwijl de installatie zakelijk is verwerkt; dan gelden andere regels. En eigenaren vragen btw terug op een warmtepomp terwijl het gebruik volledig privé is, wat niet is toegestaan.
SPRILA (de subsidie voor laadpalen, tot €500 via RVO) is uitsluitend voor bedrijven; particulieren vallen daar buiten en zouden dit sowieso niet in hun aangifte tegenkomen. Gemeentelijke duurzaamheidsleningen worden zelden actief gecontroleerd op belastbaarheid, maar bewaar alle beschikkingen en facturen toch minimaal zeven jaar.
Wilt u zeker weten dat uw subsidieaanvraag klopt? Bekijk de stap-voor-stap handleiding in ons artikel over subsidie aanvragen voor het verduurzamen van uw woning.
Conclusie
Verduurzamen levert geen directe belastingteruggave op voor particulieren, maar de fiscale voordelen zijn concreet: 0% btw op zonnepanelen, belastingvrije ISDE-subsidie en renteaftrek op een echte energiehypotheek. De meest waardevolle stap is vooraf scherp in kaart brengen welke financieringsvorm u kiest en of uw werkruimte kwalificeert als zzp’er.
Praktisch advies: vraag ISDE-subsidie aan vóór de installatie via RVO, laat uw hypotheekadviseur de lening schriftelijk kwalificeren, en bewaar alle facturen en beschikkingen zeven jaar. Zo staat u sterk bij de Belastingdienst én heeft u uw woningdossier op orde bij verkoop.
Verdiep u verder via onze artikelen over verduurzamen via de hypotheek en hoeveel subsidie u in 2026 kunt ontvangen.
Veelgestelde vragen
Kan ik de kosten van dakisolatie aftrekken bij mijn belastingaangifte als particulier?
Nee, dakisolatie is voor particulieren die hun woning zelf bewonen niet aftrekbaar in box 1. De Belastingdienst ziet verduurzaming als een kwaliteitsverbetering, geen aftrekbaar onderhoud. Uw voordeel zit in de ISDE-subsidie en de lagere energierekening.
Welk btw-tarief betaal ik op een warmtepomp in 2026?
Op een warmtepomp geldt het standaard btw-tarief van 21%. Het 0%-tarief is uitsluitend van toepassing op de levering en installatie van zonnepanelen op of nabij een woning, door een erkende installateur aan een particulier.
Moet ik mijn ISDE-subsidie opgeven bij de belastingaangifte inkomstenbelasting?
Nee, ISDE-subsidie is voor particulieren volledig vrijgesteld van inkomstenbelasting op grond van de Wet inkomstenbelasting 2001. U geeft het niet op als inkomen en er is geen verplichte aftrek van de kostenbasis.
Is de rente op een gebouwgebonden financiering fiscaal aftrekbaar als eigenwoningrente?
Nee. Een gebouwgebonden financiering (zoals via het Nationaal Warmtefonds) is een persoonlijke lening zonder hypotheekrecht en kwalificeert als consumptief krediet. Alleen leningen met een hypotheekrecht die aantoonbaar voor verbetering van de eigen woning worden gebruikt, komen in aanmerking voor renteaftrek in box 1.
Verhoogt verduurzaming mijn WOZ-waarde en betaal ik daardoor meer belasting?
Een labelsprong verhoogt de WOZ-waarde met naar schatting 5–10%, wat het eigenwoningforfait licht verhoogt. Bij een WOZ-stijging van €30.000 bedraagt de extra forfait-last circa €105 per jaar. Dat wordt ruimschoots gecompenseerd door de jaarlijkse energiebesparing.
Kan een zzp’er verduurzamingskosten zakelijk aftrekken?
Ja, mits er sprake is van een kwalificerende werkruimte (eigen ingang, eigen sanitair, minimaal 70% zakelijk gebruik). Dan is een evenredig deel van de verduurzamingskosten aftrekbaar en kan btw als voorbelasting worden teruggevraagd. Bovendien is de Energie-investeringsaftrek (EIA) in 2026 40% van het zakelijke investeringsbedrag.
Is het salderingsvoordeel van zonnepanelen belastbaar inkomen in 2026?
Nee. Het salderingsvoordeel en de terugleververgoeding zijn voor particulieren onbelast in 2026. De salderingsregeling loopt tot en met 31 december 2026 op 100%; per 1 januari 2027 stopt zij volledig. Ook de terugleververgoeding daarna valt voor particulieren buiten de belastingplicht.